

Neuigkeiten Timeline
PNOG: Was müssen Pflegeunternehmen in diesem Jahr umsetzen?
Alina Loheider von Focus on good Fotografie nun auch in Osnabrück
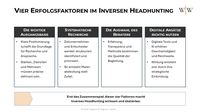
Inverses Headhunting: Vier Erfolgsfaktoren für mehr Wirkung
Versandzentrum von Hermes Fulfilment in Sonnefeld nach dem Global Organic Textile Standard (GOTS) zertifiziert
Festivalreisen 2027: Mit IKARUS TOURS zur Ardh Kumbh Mela in Indien und zu Kulturfesten in Westafrika
IBH connect wird offizieller Silber-Partner von Proxmox Server Solutions
Firmenklick.de: Die passende Firma. Nur einen Klick entfernt.
ALEX BODI UND DEUTSCHER KONZERN INVESTIEREN IN 166 WOHNUNGEN IN HALLE
agilimo gewinnt Peakstone Growth Partners als Wachstumsinvestor
BGH zur Steuerschätzung im Steuerstrafverfahren
BGH zur Steuerschätzung im Steuerstrafverfahren
Im Steuerstrafverfahren können die Besteuerungsgrundlagen geschätzt werden. Dann muss das Tatgericht aber genau darlegen können, auf welcher Grundlage die Schätzung erfolgt.
Die Steuerschätzung im Steuerstrafverfahren obliegt dem Tatrichter. Für eine Verurteilung dürfen nur die Beträge zu Grunde gelegt werden, die der vollen Überzeugung des Gerichts entsprechen, erklärt die Wirtschaftskanzlei GRP Rainer Rechtsanwälte. Dass auch ein Geständnis des Angeklagten oder die Steuerschätzung des Finanzamts für die Ermittlung der Besteuerungsgrundlagen nicht immer ausreicht, zeigt ein Beschluss des BGH vom 29. August 2018 (Az.: 1 StR 374/18).
In dem zu Grunde liegenden Fall betrieb der Angeklagte einen Online-Shop und verkaufte über verschiedene Handelsplattformen im Internet seine Waren. Eine Umsatzsteuererklärung für die Jahre 2009 bis 2013 gab er nicht ab; für die Jahre 2009 bis 2011 reichte er verspätet noch eine Umsatzsteuererklärung ein und gab seine Umsätze wahrheitswidrig mit 0 Euro an. Das Landgericht verurteilte den Angeklagten wegen Steuerhinterziehung. Nach Berechnungen des Landgerichts wurden knapp 290.000 Euro an Umsatzsteuer nicht festgesetzt. Es ordnete die Einziehung eines Geldbetrags in dieser Höhe als Wertersatz an.
Der BGH hob das Urteil jedoch auf und verwies die Sache zurück an das Landgericht. Zur Begründung führte der BGH aus, dass die Feststellungen des Landgerichts zur Höhe der verschwiegenen Nettoumsätze von der Beweiswürdigung nicht getragen werden.
Der Angeklagte hatte zwar eingeräumt, dass die den Tatvorwürfen zu Grunde liegenden Zahlen „dem Grunde nach“ so zutreffen. Da er jedoch keine Geschäftsbücher geführt hatte, waren die Umsätze für ihn im Einzelnen nicht nachvollziehbar. Letztlich habe der Angeklagte damit nur seinen Hinterziehungsvorsatz gestanden, die Höhe der verschwiegenen Umsätze habe er aber nicht gestehen können, da er sie gar nicht kannte, so der BGH. Das Geständnis könne daher auch keine ausreichende Grundlage für die Schätzung der getätigte Umsätze sein.
Für eine tragfähige Schätzung der Besteuerungsgrundlagen hätte es allerdings ausreichende Anhaltspunkte gegeben, die Schätzung des Finanzamtes sei allerdings nicht nachvollziehbar. Bei einer Verurteilung dürften nur die Beträge zu Grunde gelegt werden, die der vollen Überzeugung des Gerichts entsprechen. Einen entsprechenden Nachweis habe das Landgericht nicht dargelegt.
Im Steuerstrafverfahren hängt viel von der Verteidigungsstrategie ab. Im Steuerstrafrecht erfahrene Rechtsanwälte können beraten.
https://www.grprainer.com/rechtsberatung/steuerrecht/steuerstrafverfahren.html
GRP Rainer Rechtsanwälte www.grprainer.com ist eine überregionale, wirtschaftsrechtlich ausgerichtete Rechtsanwaltskanzlei. Die Anwälte beraten insbesondere im gesamten Wirtschaftsrecht, Handelsrecht, Gesellschaftsrecht und Steuerrecht, Kapitalmarktrecht und Bankrecht, IT Recht, IP Recht und Vertriebsrecht. Zu den Mandanten gehören nationale und internationale Unternehmen und Gesellschaften, institutionelle Anleger und Private Clients. GRP Rainer Rechtsanwälte befinden sich in Köln Berlin Bonn Düsseldorf Frankfurt Hamburg München Stuttgart
Firmenkontakt
GRP Rainer Rechtsanwälte
Michael Rainer
Augustinerstraße 10
50667 Köln
+49 221-27 22 75-0
+49 221-27 22 75-24
info@grprainer.com
http://www.grprainer.com
Pressekontakt
GRP Rainer Rechtsanwälte
Michael Rainer
Augustinerstraße 10
50667 Köln
+49 221-27 22 75-0
+49 221-27 22 75-24
presse@grprainer.com
http://www.grprainer.com
Anzeige