
Neuigkeiten Timeline
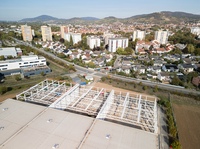
InfectoPharm erweitert massiv die Logistik am Standort Heppenheim
Ärzteregistrat.de zu Anwaltskanzlei Hofauer: Vorsicht vor Anschreiben von aerzteregistrat.de
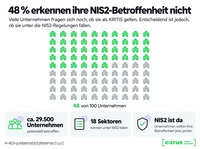
NIS2: Viele Mittelständler haben ihre Betroffenheit noch nicht auf dem Schirm
2027 Revenera Monetization Monitor: Neue Umfrage stellt bisherige Annahmen bezüglich Monetarisierung von KI-Anwendungen in Frage
Warum arbeiten die meisten in einem Job, der sie nicht glücklich macht?
Vom Vatikan auf Twitch: Erzbischof Gänswein stellt sich live den Fragen der jungen Generation
So werden Kapitallebensversicherungen versteuert
Rund 82 Millionen Lebensversicherungen werden in Deutschland insgesamt unterhalten. Vertragsinhaber schätzen sie als Möglichkeit der Vorsorge für das Rentenalter und für die Hinterbliebenen im Todesfall. Wie Lebensversicherungen zu versteuern sind, wissen hingegen nicht viele. Die gesetzlichen Regelungen wurden in den vergangenen Jahrzehnten einige Male geändert und ergeben ein stark differenziertes Bild. Ob Einzahlungen steuerlich absetzbar sind, hängt von der Art der Lebensversicherung und dem Jahr des Vertragsbeginns ab. Bei den Auszahlungen ist zudem entscheidend, wie ein bestehendes Kapitalwahlrecht ausgeübt wird oder ob eine Todesfallleistung vorliegt. Je nach Auszahlungsvariante werden sie unterschiedlich besteuert. Die Lohnsteuerhilfe Bayern hat die steuerliche Behandlung von Kapitallebensversicherungen unter die Lupe genommen.
Kapitallebensversicherungen kurz erklärt
Kapitallebensversicherungen bieten eine Kombination aus Todesfallschutz und einem langfristigen Sparvertrag. Anhand der eingezahlten Beiträge wird ein Kapitalstock aufgebaut, der nach Ablauf der Versicherung an den Versicherungsnehmer ausbezahlt wird. Zusätzlich zur vertraglich vereinbarten Versicherungssumme zahlt die Versicherungsgesellschaft in der Regel noch einen Überschuss, der während der Laufzeit erwirtschaftet wurde. Der Versicherungsnehmer kann bei Vertragsende wählen, ob er sein Kapital einmalig oder als monatliche Rente ausbezahlt bekommen möchte.
Lassen sich die Beiträge in der Einzahlungsphase absetzen?
Diese Frage kann nicht einfach mit ja oder nein beantwortet werden. Beiträge zu fondsgebundenen Kapitallebensversicherungen können nicht steuerlich geltend gemacht werden. Bei kapitalgebundenen Lebensversicherungen entscheidet der Vertragsbeginn. Beitragszahlungen in Altverträge, deren Laufzeit vor 2005 begonnen hat und die eine vertragliche Mindestlaufzeit von 12 Jahren aufweisen, sind als sog. Vorsorgeaufwendungen im Rahmen des Sonderausgabenabzugs absetzbar. Sie fallen unter den Höchstbetrag von 1.900 Euro für Arbeitnehmer. Der Höchstbetrag ist jedoch regelmäßig durch die Beiträge zur Basiskranken- und Pflegeversicherung bereits ausgeschöpft. Bei Neuverträgen, die seit dem 01.01.2005 laufen, ist grundsätzlich kein Sonderausgabenabzug mehr zugelassen. Einzahlungen in diese Verträge werden heute gesetzlich als Mittel zur Geldanlage und nicht als Altersvorsorgeaufwendungen eingestuft.
Ist das Rentenalter bzw. vertragliche Ablaufdatum erreicht, kommen ebenfalls Steuern ins Spiel. Das Datum auf dem Versicherungsschein sowie die gewählte Auszahlungsvariante sind hier die wichtigsten Kriterien, ob und in welcher Höhe Steuern fällig werden.
Auszahlung der Ablaufleistung in einem Betrag
Glücklich kann sich derjenige schätzen, dessen Vertrag vor 2005 geschlossen wurde. Denn diese Auszahlung ist üblicherweise steuerfrei. Es werden zwar ein paar gesetzliche Bedingungen daran geknüpft, diese sind in der Praxis in den meisten Fällen jedoch erfüllt: Die Vertragsdauer muss mindestens auf 12 Jahre ausgelegt sein, der erste Beitrag vor Ende März 2005 eingezahlt worden sein, die Beitragszahlungen müssen sich mindestens über fünf Jahre erstreckt haben und die vereinbarte Todesfallsumme muss mindestens 60 Prozent der eingezahlten Beiträge betragen. Nur wenn diese Bedingungen nicht erfüllt sind, fällt auf die Erträge aus der Einmalzahlung Abgeltungsteuer an.
Jüngere Verträge werden gemäß dem Alterseinkünftegesetz immer besteuert, mit Ausnahme von Todesfallleistungen. Denn mit seiner Einführung wurden die steuerfreien Auszahlungen in der Rente abgeschafft. Allerdings ist bei Verträgen ab dem Jahr 2005 nicht die gesamte Auszahlung zu versteuern, sondern ebenfalls nur die Erträge aus der Versicherung. Auf die Differenz zwischen der ausbezahlten Summe und den eingezahlten Beiträgen kommt es also an. Bei Auszahlung führt das Versicherungsunternehmen automatisch Abgeltungsteuer an das Finanzamt ab.
In manchen Fällen ist der Unterschiedsbetrag aus der Einmalzahlung aber nicht voll steuerpflichtig, sondern nur zur Hälfte. Voraussetzung ist, dass der Vertrag länger als 12 Jahre lief und die Ablaufleistung nach Erreichen des 60. bzw. bei Verträgen ab 2012 nach Erreichen des 62. Lebensjahres ausbezahlt wird. Die Erträge unterliegen in diesen Fällen nicht der Abgeltungsteuer, sondern der tariflichen Einkommensteuer. Für Policen, die ab dem 1. April 2009 abgeschlossen wurden, gelten zwei zusätzliche Bedingungen: Erstens, der Todesfallschutz muss mindestens 50 Prozent der eingezahlten Beitragssumme zum Vertragsende betragen. Zweitens, im Todesfall muss die vereinbarte Versicherungsleistung nach fünf Jahren mindestens zehn Prozent über dem Deckungskapital oder dem Zeitwert der Police liegen.
Sind die Voraussetzungen nicht erfüllt, bleibt es bei der vollen Besteuerung der Erträge mit der Abgeltungsteuer. Im anderen Fall muss sich der Steuerzahler selbst darum kümmern, dass das Finanzamt nachträglich den hälftigen Unterschiedsbetrag als Ertrag mit dem individuellen Steuersatz besteuert und dass er die zu viel gezahlten Steuern zurückbekommt. Dies geschieht durch einen entsprechenden Antrag mit Abgabe der Einkommensteuererklärung. Der Bescheinigung der Lebensversicherung kann entnommen werden, ob die hälftige Besteuerung zugelassen ist.
Monatliche Rentenzahlungen aus der Ablaufleistung
Wird die Auszahlung der Kapitallebensversicherung in Form einer monatlichen Rente gewählt, spielt das Datum keine Rolle mehr. Es läuft immer gleich ab. Der Versicherungsnehmer hat den Ertragsanteil, also einen geringeren Anteil der Rente, mit dem persönlichen Einkommensteuersatz zu versteuern. Die Höhe des Ertragsanteils muss nicht fallbezogen berechnet werden, sondern ist im Einkommensteuergesetz festgelegt. Sie hängt vom Alter des Versicherungsnehmers und vom Beginn der Rentenzahlung ab. Das Versicherungsunternehmen berechnet den Ertragsanteil zwar, es erfolgt aber keine automatische Versteuerung.
www.lohi.de/steuertipps (http://www.lohi.de/steuertipps.html)
Die Lohi (Lohnsteuerhilfe Bayern e. V.) mit Hauptsitz in München wurde 1966 als Lohnsteuerhilfeverein gegründet und ist in über 300 Beratungsstellen bundesweit aktiv. Mit nahezu 700.000 Mitgliedern ist der Verein einer der größten Lohnsteuerhilfevereine in Deutschland. Die Lohi zeigt Arbeitnehmern, Rentnern und Pensionären – im Rahmen einer Mitgliedschaft begrenzt nach § 4 Nr. 11 StBerG – alle Möglichkeiten auf, Steuervorteile zu nutzen.
Firmenkontakt
Lohnsteuerhilfe Bayern e. V.
Jörg Gabes
Werner-von-Siemens-Str. 5
93128 Regenstauf
09402 503159
info@lohi.de
www.lohi.de
Pressekontakt
Lohnsteuerhilfe Bayern e. V.
Nicole Janisch
Werner-von-Siemens-Str. 5
93128 Regenstauf
09402 503147
presse@lohi.de
www.lohi.de
Anzeige