
Neuigkeiten Timeline
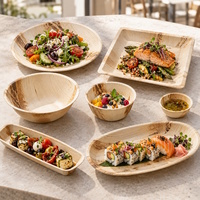
Funktion trifft Design: Palmblattgeschirr für Catering, Streetfood und Gastronomie
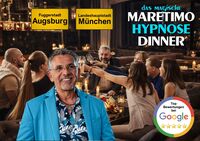
Hypnose-Dinner by Maretimo – die magische Veranstaltungsreihe in Augsburg & München
Herbstauszeit auf Texel: Fünf Tipps für unvergessliche Ferien-Erlebnisse
Bosch Rexroth und AMD bringen Industrial AI direkt an die Maschine
Mobile Entgasung in Notfallsituationen mit unkontrolliert austretenden Gasen und Dämpfen
Die SeniorenLebenshilfe ist nun auch in Schwäbisch Gmünd vertreten: Ulrich Waibel wird Lebenshelfer für Senioren
Cyber Resilience Act: isits AG startet erste TÜV-Personenzertifizierung zum Product Security Officer
Extreme Networks auf der Smart Country Convention 2026: Lösungen für den sicheren Betrieb kritischer öffentlicher Infrastrukturen
CHRISTOPH KIRCHENSTEIN – Kapitallebensversicherung
Kapitallebensversicherung als Altersvorsorge nicht geeignet
Eine Kapitallebensversicherung bietet einerseits Hinterbliebenenschutz für den Todesfall der versicherten Person. Andererseits soll ein Teil der Prämie dem Vermögensaufbau dienen. Erlebt die versicherte Person den Ablauf des Vertrags, wird die garantierte Versicherungssumme zuzüglich nicht garantierter Überschussanteile ausgezahlt.
Wer seinen Vertrag jedoch vorzeitig kündigen muss, weil zum Beispiel Geld benötigt wird oder Prämien nicht bezahlt werden können, muss mit hohen Verlusten rechnen. Dies betrifft deutlich mehr als die Hälfte aller Verträge, die vor dem regulären Ablauf beendet werden. Vor allem bei langen Laufzeiten von mehreren Jahrzehnten kann es viele Gründe – von der Familienplanung bis hin zur Arbeitslosigkeit – geben, warum ein Vertrag nicht fortgesetzt werden kann.
Nur bei Verträgen vor dem 31.12.2004 gibt es noch eine steuerfreie Auszahlung von Erträgen unter bestimmten Voraussetzungen. Bei Verträgen ab 01.01.2005 werden Erträge zur Hälfte bei bestimmten vorliegenden Parametern besteuert.
Die Versicherten erhalten seit dem 1. Januar 2017 auf die abgeschlossenen Kapitallebensversicherungen maximal einen garantierten Höchstrechnungszins von 0,9 Prozent (Garantiezins) auf den Sparanteil! Somit kann die Effektivrendite – bezogen auf die Gesamtprämie nach Abzug der Kosten – beim aktuellen Garantiezins durchaus im negativen Bereich liegen.
In der Regel haben die Versicherten Anspruch auf Beteiligung an den Überschüssen und Bewertungsreserven. Die Höhe dieser möglichen Überschüsse ist jedoch unverbindlich und nicht garantiert. Überschüsse sind abhängig von der Kapitalanlage des Versicherers, der Entwicklung des Kapitalmarkts, der Kostenstruktur und der Sterblichkeitsentwicklung ab. Möglichkeiten von unternehmenspolitischen Entscheidungen werden gern zu massiven Verzögerungen der Auszahlung der Überschüsse von den Versicherungen ausgenutzt. Die Niedrigzinsphase sowie viele gesetzliche Änderungen zugunsten der Lebensversicherer führen immer wieder zu deutlichen Kürzungen der Überschussbeteiligungen.
Eine Kapitallebensversicherung ist in der Regel weder für den Vermögensaufbau noch für die Altersvorsorge geeignet.
Die Todesfallabsicherung ist mit einer Kapitallebensversicherung fast immer zu niedrig. Eine Kombination mit Sparen für das Alter führt zu sehr hohen und unbezahlbaren Prämien, würde eine ausreichende Todesfallleistung vereinbart werden. Der Abschluss einer Risikolebensversicherung mit ausreichender Versicherungssumme kostet nur einen Bruchteil als die Prämie für eine Kapitallebensversicherung.
Wer glaubt, dass die Sparprämie 1:1 angelegt wird, ist auf dem Holzweg. Die Prämie teilt sich in drei Bestandteile auf:
1. Risikoanteil zur Deckung des Todesfallrisikos
2. Kostenanteil für Abschluss und Verwaltung
3. Sparanteil
Wie sich die Prämie genau aufteilt, erfährt der Versicherte jedoch nicht und kann somit nicht nachvollziehen, wie viel von der Prämie tatsächlich in den Spartopf fließt. Nur der Rest, der nach Abzug der Abschluss- und Verwaltungskosten und des Risikobeitrags übrig bleibt, wird mit dem garantierten Höchstrechnungszins verzinst(maximal 0,9 Prozent seit 2017 abgeschlossene Verträge). Bezogen auf den gezahlten Gesamtbeitrag ist die garantierte Verzinsung also deutlich niedriger und oft sogar negativ. Darum sollte man den Hinterbliebenenschutz mit einer günstigen Risikolebensversicherung und Sparen für die Altersvorsorge unbedingt trennen.
Für seit 1. Juli 2008 abgeschlossene Verträge besteht für den Versicherer lediglich die Pflicht, Abschluss- und Verwaltungskostenauszuweisen, die Provision für den Vermittler ist dabei noch nicht angegeben.
Unsere Meinung: Kapitallebensversicherung ist grundsätzlich für Altersvorsorge nicht geeignet.
Fazit: Wer eine Kapitallebensversicherung abgeschlossen hat, sollte überprüfen und überlegen, ob eine Fortführung oder besser eine Rückabwicklung sinnvoller ist.
Bei dieser Art von Versicherungs-Sparverträgen entstehen wegen der zu hohen Kosten, wegen Intransparenz und dem §314 VAG hohe Risiken für den Versicherten. Diese können bis zum Totalverlust führen. Dies sollte von niemandem unterschätzt werden.
MEDIEN
Kontakt
BUSINESS JOURNAL TV
Liane Kirchenstein
Ruessenstrasse 12
6340 Baar
+41 76 500 62 95
info@business-journal.tv
http://www.business-journal.tv
Anzeige